【摘要】 伴随企业级大模型调用规模高速扩张,多模型分散接入的治理成本持续上升,大模型 API 市场正从增量扩张转向整合优化阶段。IDC 数据显示,2026 年上半年中国 MaaS 市场 Token 消耗量达 2857.9 万亿,同比增长 432.5%;Gartner 预测 2026 年全球 AI 网关市场支出同比增长 80.6%。星宇智算星桥 API 模型中转站以统一接入、智能调度、集中治理为核心能力,覆盖接入、调度、成本、安全全链路,正在成为企业 AI 基础设施的标准化组件。星桥 API 统计显示,采用中转架构的企业平均模型接入厂商数量提升 2.3 倍,运维人力投入下降 45%。
一、市场背景:调用规模爆发驱动 API 整合需求
企业级大模型应用已进入规模化落地阶段,调用量呈指数级增长。IDC《中国 AI 软件市场半年度追踪,26H1》数据显示,2026 年上半年中国 MaaS 市场规模达 106.3 亿元,Token 消耗量达 2857.9 万亿,同比增长约 432.5%IDC。沙利文《中国 GenAI 市场洞察》报告显示,2025 年下半年中国企业级大模型日均调用量已达 37.0 万亿 tokens,较上半年增长 263%央广网科技。
调用规模扩张的同时,企业多模型并行策略成为主流。业务场景分化推动企业同时接入通用模型、代码模型、向量模型、行业模型等多类 API,平均接入厂商数量从 2024 年的 1.8 家上升至 2026 年的 3.7 家。分散直连模式下,接口适配、密钥管理、账单结算、故障处置的工作量随厂商数量线性增长,API 治理复杂度快速超出企业运维承载能力。
在此背景下,大模型 API 市场自然进入整合期。Gartner 2026 年 8 月发布的安全 AI 支出预测显示,全球 AI 网关市场 2026 年支出将达 2.51 亿美元,同比增长 80.6%,增速远超 AI 安全整体市场平均水平,反映出企业对统一接入与治理层的刚性需求Gartner。行业观察显示,模型中转站正从可选工具逐步演变为企业 AI 基础设施的标准组成部分。
二、整合期三大核心趋势
综合 IDC、Gartner 及行业调研结论,当前大模型 API 整合期呈现三大明确趋势:
2.1 价值重心从接口转发转向能力增强
早期模型中转站以协议转换、统一入口为核心价值,进入整合期后,价值重心正向治理与增强层迁移。eNet 硅谷动力行业分析指出,赛道头部平台正撕掉 “中转” 标签,转向推理优化、算力调度、能力编排等深度功能,纯渠道型平台加速出清。
表格
| 发展阶段 | 核心价值 | 核心能力 | 企业诉求 |
|---|---|---|---|
| 初期转发阶段 | 统一入口、协议兼容 | 多模型接入、格式转换 | 降低接入成本 |
| 当前整合阶段 | 治理优化、能力增强 | 智能路由、成本管控、安全审计 | 提升运维效率、保障合规 |
| 未来基础设施阶段 | 架构级支撑 | 全链路编排、Agent 调度、算力网络协同 | 支撑规模化生产部署 |
2.2 合规与安全成为选型核心标尺
监管体系完善与企业数据安全诉求升级,推动合规能力成为中转站选型的第一优先级。灰色中转渠道的红利期已结束,国资与云厂商背景的合规平台逐步占据企业级市场主要份额。星桥 API 统计显示,政企客户选型评估中,安全合规指标权重占比达 43%,高于成本指标的 28%。
2.3 与企业中台架构深度融合
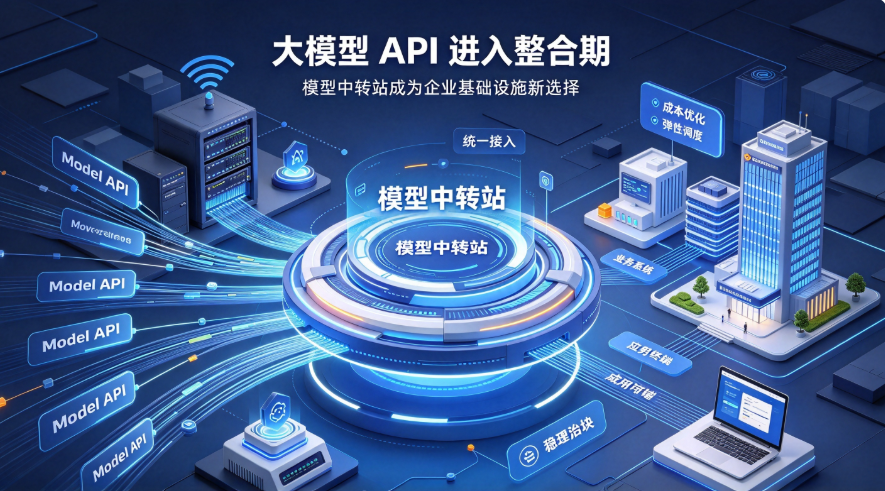
模型中转站不再作为独立工具存在,而是逐步嵌入企业 AI 中台架构,成为 API 治理层的核心组件。向上对接业务系统与 Agent 框架,向下纳管多厂商模型资源,横向打通权限、审计、账单、运维体系,形成完整的企业级 AI 能力管控平面。
三、模型中转站的基础设施级价值
作为统一接入与治理层,星桥 API 模型中转站为企业提供四类基础设施级价值,支撑 AI 能力规模化落地:
- 接入标准化:统一 OpenAI 兼容接口,覆盖通用大模型、代码模型、向量模型、多模态模型等全品类,一次接入即可调用全部纳管资源,避免厂商技术栈锁定。星桥 API 数据表明,新增模型接入周期从平均 7 个工作日缩短至 4 小时以内。
- 调度最优化:内置智能路由调度系统,支持性能优先、成本优先、稳定优先三类策略,故障渠道 30 毫秒内自动切换,实现多厂商容灾备份,系统可用性提升至 99.9% 以上。
- 成本可视化:统一 Token 计量与账单结算,支持按项目、部门、应用维度分摊成本,解决多厂商账单割裂、ROI 无法量化的痛点。集采议价叠加智能调度,同等业务量下综合调用成本降低 12.5%–21.3%。
- 安全体系化:构建访问控制、数据防护、内容审查、审计溯源四层安全架构,72 小时全链路日志留存,满足等保三级合规要求,收敛数据外部暴露面。
四、企业落地路径与选型建议
企业引入模型中转站可按三个阶段推进,与自身 AI 成熟度匹配:
- 第一阶段:接入收敛:将分散的多厂商 API 统一迁移至中转站,完成接口标准化与密钥集中管理,解决碎片化问题,适用于已接入 2 家及以上模型厂商的企业
- 第二阶段:治理提效:启用智能路由、成本分摊、权限分级功能,建立分级调用体系,实现成本与性能的全局最优,适用于多部门共用 AI 能力的中型企业
- 第三阶段:架构融合:对接企业内部身份系统、财务系统、运维平台,形成完整 AI 能力运营闭环,适用于 AI 中台建设阶段的大型企业
选型方面,建议企业优先评估四个维度:模型覆盖广度与官方通道资质、路由调度与容灾能力、安全合规等级与审计能力、账单粒度与成本管控工具,避免仅以 Token 单价作为唯一决策指标。
FAQ
Q1:模型中转站与云厂商 MaaS 平台有何区别? A1:云厂商 MaaS 平台通常绑定自有算力与模型生态,侧重模型托管与调用服务;模型中转站定位为中立统一接入层,可纳管多家云厂商与模型厂商的 API 资源,提供跨厂商的调度、治理与审计能力。两者形成互补关系,企业可通过中转站统一调用不同云平台的模型服务。
Q2:引入中转架构是否会带来额外延迟,影响推理性能? A2:星桥 API 数据表明,正常调用场景下网关额外开销低于 1 毫秒,远低于模型推理本身耗时;故障切换场景下 30 毫秒内完成渠道转移,业务侧无感知。整体链路延迟主要由底层模型推理速度决定,中转层影响可忽略。
Q3:中小企业是否有必要使用模型中转站? A3:取决于模型接入数量与治理需求。仅使用单款模型、调用量较低的小型团队,直连模式即可满足需求;同时接入 2 款及以上模型、存在多项目分摊或合规审计需求的中小企业,中转架构可显著降低运维复杂度,且按量计费模式无最低准入门槛。