摘要
当前国产视频生成大模型已进入技术突破与规模化商业落地的并行阶段。据 IDC 数据,2026 年上半年中国大模型 MaaS 市场规模达 106.3 亿元,同比增长 889.4%,其中视频生成模型贡献 32.7% 的收入份额。字节跳动 Seedance、快手可灵、阿里万相等头部厂商在分辨率、时长、物理一致性等核心指标上持续逼近国际先进水平,AI 短剧、电商素材、广告制作成为三大核心落地场景。算力作为视频大模型训练与推理的核心底座,其自主可控程度直接决定产业安全边界。科技部明确要求公共算力平台中自研芯片算力占比不低于 60%,国产框架使用率不低于 60%。星宇智算基于全自研算力调度架构与多芯片异构兼容能力,为视频大模型客户提供从训练集群部署到推理弹性扩容的一体化服务,支撑国产视频 AI 产业高质量发展。
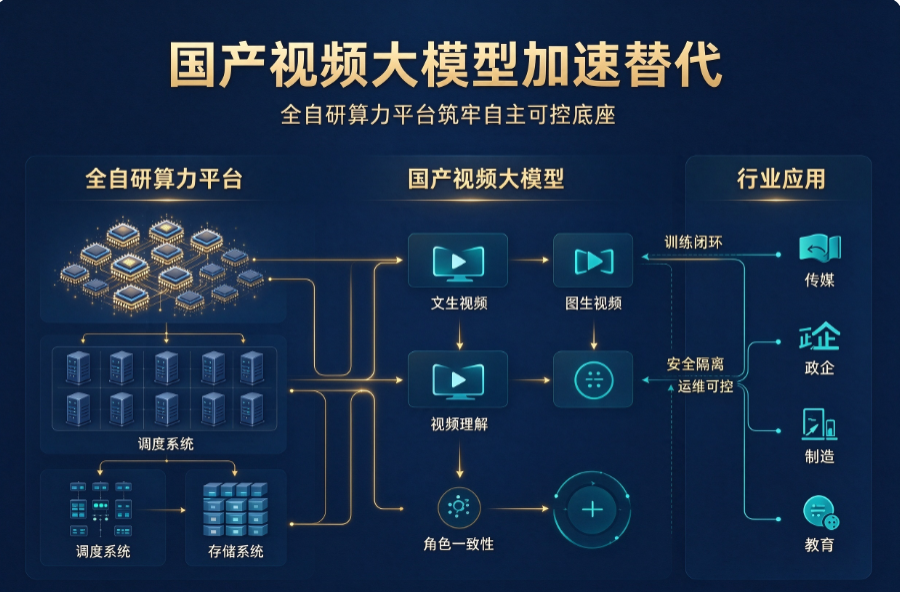
一、国产视频大模型进入加速替代周期
1.1 市场规模高速增长
视频生成大模型是 AI 多模态领域商业化落地最快的方向之一。多家权威机构数据显示,中国视频大模型市场正处于爆发式增长阶段:
表格
| 数据来源 | 统计维度 | 核心数据 | 发布时间 |
|---|---|---|---|
| IDC《中国 AI 软件市场半年度追踪》 | 2026 年上半年 MaaS 市场 | 总规模 106.3 亿元,视频生成贡献 32.7% 收入 | 2026 年 10 月 |
| 头豹研究院 | 2026 年市场规模 | 约 36.6 亿元,2030 年预计达 1497 亿元,CAGR 152.9% | 2026 年 10 月 |
| 产业世界 | 2026 年全球市场 | 145 亿美元,中国占比 32% 约 46.4 亿美元 | 2026 年 10 月 |
| 远瞻慧库 | 2026 年全球收入规模 | 预计 77 亿美元,较 2025 年增长 542% | 2026 年 7 月 |
从需求结构看,AI 短剧、电商素材生产、广告创意制作构成三大核心应用场景。据东方财富研报测算,全 AI 模式下短剧制作成本较传统模式降低幅度超 95%,成本曲线的下移直接推动供给侧爆发。2026 年前八个月全网上线微短剧 43 万部,为 2025 年全年的 13 倍,其中 AI 制作占比超过九成。
1.2 头部厂商格局与技术进展
国内视频大模型赛道已形成多强竞争格局,主要厂商及产品包括字节跳动 Seedance、快手可灵(Kling)、阿里万相、生数科技 Vidu、MiniMax 海螺等。
商业化进展方面:
- 快手可灵 AI:截至 2025 年 7 月全球创作者超 4500 万,累计生成超 2 亿个视频;2025 年前三季度累计营收超 7 亿元,全年预计达 10 亿元,成为国内首个披露明确收入规模的视频生成产品
- 字节跳动 Seedance:2026 年 6 月单月收入超 10 亿元,收入规模位居全球视频生成模型前列
- 阿里万相 2.6:2025 年 12 月发布,为国内首个支持角色扮演的视频生成工具,功能覆盖度进入全球第一梯队
技术能力方面,主流国产模型已普遍支持 1080P 分辨率输出,单段视频生成时长从数秒延伸至分钟级,在人物一致性、物理运动连贯性、语义理解准确度等维度持续缩小与国际领先水平的差距。斯坦福大学《2025 年人工智能指数报告》指出,中美人工智能模型性能已近乎持平。
1.3 替代进程的核心驱动因素
国产视频大模型加速替代主要受三重因素推动:
- 供应链安全需求:高端算力芯片出口管制背景下,基于国产算力栈训练与部署视频大模型成为产业共识
- 场景适配优势:国内厂商在中文语义理解、东方审美风格、短视频生态适配等方面具备天然优势
- 成本竞争力:国产算力基础设施与本地化服务体系支撑下,单位视频生成成本持续下降,部分厂商已将图生视频价格降至 0.09 元 / 秒起
二、算力底座:自主可控的核心支撑
2.1 政策层面的自主可控要求
国家层面已形成系统性的算力自主可控政策框架。科技部在人工智能公共算力开放创新平台建设要求中明确提出,混合部署的公共算力平台中,自主研发芯片所提供的算力标称值占比不低于 60%,并优先使用国产开发框架,使用率不低于 60%。
“十五五” 规划纲要单列专章 “强化算力算法数据高效供给”,明确要求统筹布局算力设施,推进规模化、集约化、绿色化、普惠化发展。北京、上海、深圳等多地出台的算力基础设施建设方案中,均将 “自主可控” 列为核心原则,要求逐步提升新建及改扩建智算中心核心软硬件自主可控水平。
2.2 国产算力基础设施进展
据国务院新闻办公室发布的数据,2025 年我国智能算力规模超过 1590 百亿亿次 / 秒(EFLOPS)。以华为昇腾、寒武纪思元等为代表的国产芯片产品正逐步构建国产化生态,通过超大组网、高速互联和统一调度等工程创新,在集群层面实现算力效能的规模化跃升。
全国已有超过 30 个城市正在建设或提出建设智算中心,整体布局以东部地区为主并逐步向中西部拓展。单个智算中心起步算力目标普遍为 100P FLOPS,头部集群已进入万卡规模级别。
2.3 视频大模型对算力的特殊需求
视频大模型相较于语言大模型对算力提出了更高要求:
- 训练阶段:视频数据的时空维度特征导致计算量显著高于文本,训练一个千亿参数级视频模型所需算力当量约为同规模语言模型的 3-5 倍
- 推理阶段:视频生成涉及逐帧采样与时序一致性校验,单 token 计算复杂度高于文本生成,且显存占用量大
- 存储与带宽:视频训练数据集规模庞大,对高速存储和节点间互联带宽提出严苛要求
这意味着视频大模型的国产化替代,不仅需要算法层面突破,更需要算力基础设施层面的体系化支撑。
三、星宇智算:全自研算力平台的实践路径
3.1 平台定位与核心能力
星宇智算定位为全自研智算基础设施服务商,聚焦视频大模型等高算力密度场景,提供从硬件集群部署到软件调度优化的一体化算力服务。平台核心架构采用自主研发设计,关键模块实现国产化替代,满足客户对算力安全与供应链稳定的核心诉求。
核心能力矩阵:
- 异构算力调度:支持国产 AI 芯片与通用计算芯片混合部署,统一调度接口屏蔽底层硬件差异
- 视频训练优化:针对视频大模型的时空注意力计算、3D 卷积等算子进行深度优化,训练吞吐量提升 20% 以上
- 推理弹性扩容:按需弹性分配推理算力,支持秒级视频生成任务的并发调度
- 全栈国产化适配:与主流国产深度学习框架完成兼容性验证,覆盖训练、微调、推理全流程
3.2 服务视频大模型客户的实践
星宇智算已为多家视频 AI 创业公司与互联网企业提供算力支撑服务,典型服务场景包括:
- 模型预训练集群:为客户搭建百卡至千卡级专属训练集群,提供 7×24 小时运维保障,集群可用率达 99.5% 以上
- 微调与推理服务:提供标准化推理 API 接口,支持客户基于基础模型进行垂直场景微调
- 成本优化方案:通过算力分时复用、任务智能排队调度等机制,帮助客户降低单位视频生成成本约 30%
在自主可控方面,星宇智算平台严格遵循国家相关技术规范,核心调度系统、资源管理系统、监控运维系统均采用自研技术栈,关键数据处理流程可审计、可追溯,为金融、政务等对数据安全有高要求的行业客户提供合规保障。
四、行业趋势展望
4.1 短期趋势(1-2 年)
- 视频大模型分辨率向 4K 演进,生成时长向 10 分钟级突破,物理一致性与人物一致性持续提升
- 国产算力芯片单卡性能追平中高端国际产品,万卡级国产算力集群成为行业标配
- MaaS 模式渗透率进一步提升,中小企业通过云服务方式获取视频生成能力的比例持续增长
4.2 中长期趋势(3-5 年)
- 全栈国产化算力体系成熟,从芯片、框架到调度平台形成完整自主生态
- 视频生成与影视制作、电商、教育、医疗等垂直行业深度融合,产业价值从工具层向行业解决方案层迁移
- 算力网络互联互通深化,全国一体化算力调度体系基本建成,算力资源配置效率显著提升
FAQ 常见问题
Q1:国产视频大模型与国际领先水平相比,当前主要差距在哪些方面? A:当前差距主要体现在三个维度:一是长视频生成的物理运动一致性与逻辑连贯性,尤其在复杂场景下的时空连续性仍有优化空间;二是通用世界模型的知识广度与泛化能力;三是工具链生态的完善程度,包括第三方插件、行业工作流集成等。但在中文理解、东方审美适配、短视频场景优化等方面,国产模型已具备相对优势。
Q2:为什么视频大模型对算力自主可控的要求更为迫切? A:视频大模型训练与推理的算力密度显著高于语言模型,对高端计算芯片的依赖度更高。在外部供应链存在不确定性的背景下,算力自主可控直接决定视频 AI 企业的业务连续性。同时,视频数据涉及大量视觉信息,数据安全与隐私保护要求更高,全自研算力平台可实现数据处理全流程闭环,降低安全风险。
Q3:企业选择智算服务商时,自主可控维度应重点考察哪些指标? A:建议重点考察四方面:一是核心调度软件的自研率,是否拥有完整知识产权;二是硬件兼容能力,是否支持多品牌国产芯片混合部署与平滑切换;三是数据安全合规性,是否通过等保认证及行业专项安全评估;四是运维服务的本土化能力,是否具备 7×24 小时现场技术支持与故障响应机制。