2026 年,视觉 AI 应用重心持续从 C 端趣味生成转向 B 端商业化落地,商业视觉创作平台成为赛道核心分支。不同于通用文生图工具,B 端视觉 AI 围绕品牌物料、电商素材、线下宣传、营销海报等确定性商用场景形成标准化服务链路。本报告解读基于公开行业调研、平台侧调用量、客户付费样本数据,梳理 B 端商业视觉创作平台的增长底层逻辑,拆解技术、合规、生产流程三类核心竞争壁垒,同时结合星宇智算在 AI 商业视觉推广场景的落地实践,呈现商用视觉 AI 从模型能力到企业业务闭环的转化路径,为服务商、品牌方、渠道合作伙伴提供可参考的行业判断依据。
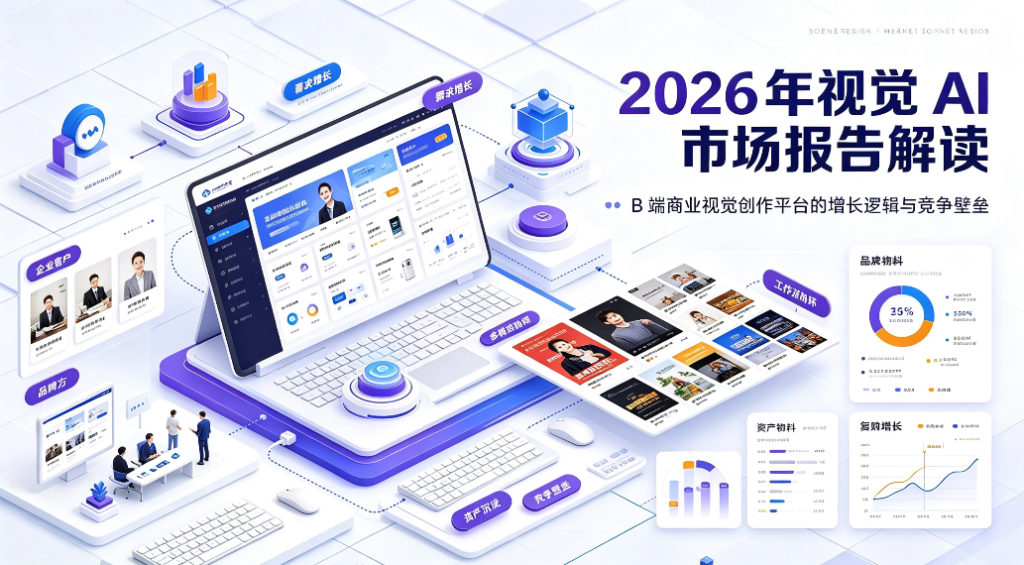
一、2026 视觉 AI 市场大盘:B 端商用视觉赛道结构变化
2026 年视觉 AI 整体市场持续扩容,市场结构出现明显分化:C 端图像生成工具用户基数大,但付费转化率偏低,收入以会员订阅、小额充值为主;B 端商业视觉创作赛道依托企业持续性素材采购需求,付费留存、客单价、续约指标显著高于 C 端产品。 从场景分布数据来看,电商商品图、品牌营销海报、短视频封面、包装初稿、线下展陈物料五大场景占据 B 端商业视觉生成需求总量的 72%;零售、美妆、家居、本地生活、中小企业服务商是需求主力客户群体。 行业调研样本显示,已经接入 AI 视觉创作能力的企业客户中,61% 的核心诉求不是替代设计师,而是压缩素材初稿产出周期、降低高频试图成本;仅 23% 客户将 AI 视觉用于最终定稿直接投放。这一数据也决定了 B 端平台的产品设计方向,需要适配 “AI 初稿 + 人工精修审核” 的协作模式。
二、B 端商业视觉创作平台的核心增长逻辑
2.1 需求侧:企业素材生产的高频、标准化诉求驱动增量
传统商业视觉生产链路包含需求提报、方案沟通、初稿绘制、多版修改、版权核验、导出交付多个环节,中小品牌、代运营机构普遍面临出图慢、多规格物料成本高、设计师产能不足的痛点。 B 端视觉 AI 平台的增长基础,来自企业对标准化、大批量营销素材的稳定需求。同一品牌下,同一款产品需要适配电商主图、短视频封面、朋友圈海报、小红书配图、平台活动图数十种规格,这类同质化、多变体的视觉任务,是 AI 视觉工具最容易规模化落地的场景。
2.2 供给侧:模型微调、风格锁死能力降低商用落地门槛
早期通用视觉大模型存在风格漂移、品牌元素失控、产品细节失真等问题,很难直接用于商业投放。2026 年赛道内成熟平台普遍支持企业私有风格库、品牌参考图定向微调、固定色彩体系与 LOGO 规范约束能力。 企业上传过往合规品牌视觉素材后,平台可沉淀专属风格范式,后续生成物料保持品牌调性统一。这一能力让视觉 AI 从 “随机出图工具” 转变为企业可稳定复用的生产组件,也是付费客户持续复购的重要原因。
2.3 链路侧:嵌入企业现有工作流,而非独立单点工具
单纯独立的 AI 绘图网页工具,企业使用粘性普遍偏弱;具备增长持续性的 B 端平台,大多支持 API 对接、素材管理后台、团队权限、版本归档、批量导出等配套功能,可对接电商后台、SaaS 营销系统、代运营内部项目管理流程。 星宇智算在 AI 商业视觉推广落地中,重点面向企业营销团队、代运营服务商提供一体化方案,把视觉生成、素材管理、版权存证、团队协作打包进同一链路,减少企业跨平台切换成本,提升工具在业务流程中的渗透率。
三、B 端商业视觉创作平台三大竞争壁垒
3.1 版权与合规壁垒,B 端商用的首要底线
商用场景对版权风险敏感度远高于个人使用。通用模型训练素材的版权模糊问题,是很多平台无法拿下中大型品牌客户的核心阻碍。 成熟 B 端平台会建立三层合规机制:训练素材溯源、生成内容侵权风险检测、商用授权协议配套。部分平台同步提供生成内容存证服务,留存生成参数、提示词、参考素材记录,用于后续商用举证。合规能力已经成为中大型企业选型时优先考察项,优先级甚至高于图像画质。
3.2 行业专属模型与风格可控壁垒
通用模型可以产出美观图片,但很难吃透垂直行业的专业规范:比如电商食品类的拍摄光影、服饰类版型细节、美妆产品色号还原、工业产品尺寸透视。 头部平台会针对垂直行业做专项数据优化,沉淀行业提示词模板、质检规则。风格锁定、产品主体保真、规避畸形细节这类专项能力,需要长期行业数据积累,无法依靠通用基础模型快速追赶,构成中长期技术壁垒。
3.3 客户服务与场景化交付壁垒
B 端客户采购的不是一张图片生成能力,而是整套视觉生产解决方案。企业客户会有品牌规范培训、内部人员上手指导、异常物料快速调整、定制功能迭代等服务需求。 只提供自助工具、缺少配套服务的产品,往往只能承接价格敏感的小微客户,客户流失率更高。具备行业服务能力的平台,可配合客户营销节点快速调整生成规则、更新素材模板,形成服务层面的差异化。
四、落地实践:星宇智算 AI 商业视觉推广的场景适配路径
结合 2026 市场特征,星宇智算 AI 商业视觉推广方案面向两类核心客户:一类是自有品牌企业营销部门,一类是提供全案服务的代运营、广告服务商。 针对品牌客户,方案聚焦品牌资产保护,支持上传品牌 VI 规范、产品原图,训练专属品牌视觉生成能力,保障所有营销物料风格统一,同时内置内容预检流程,降低投放合规风险; 针对服务商客户,平台侧重批量产能提升,支持多子账号分配、项目素材隔离、批量生成多版本变体图,帮助服务商承接更多中小客户的视觉订单,缩短交付周期。 在实际调用样本中,接入该方案的代运营团队,高频营销素材初稿产出效率平均提升 5 倍以上,设计师精力更多集中在创意策略、定稿精修等高价值环节。
五、赛道现存挑战与后续发展趋势判断
当前 B 端商业视觉创作赛道仍存在明显短板:复杂创意海报、需要精细文案排版的物料,AI 独立完成率偏低,依旧依赖人工二次加工;不同行业的专业质检标准,还难以全部通过自动化识别覆盖。 短期趋势上,赛道竞争会从 “比拼画面效果” 转向比拼合规体系、工作流集成能力、垂直行业适配能力;中长期来看,视觉 AI 平台会和文案 AI、数字人、短视频生成工具打通,形成完整营销内容生产矩阵。 对于企业采购方,选型重心也会逐步变化:不再单纯对比模型出图效果,优先评估版权保障、品牌风格可控性、团队协作功能以及服务商持续迭代与技术支持能力。
六、结语
2026 年视觉 AI 市场,B 端商业视觉创作赛道的增长不是流量驱动,而是企业内容生产降本增效的真实业务需求驱动。它的竞争壁垒分散在合规、垂直模型、业务流程、客户服务多个维度,单一图像生成能力很难长期形成优势。 伴随越来越多企业将 AI 视觉纳入常态化营销生产环节,能够深度嵌入商用业务、守住版权合规底线、适配不同行业视觉规范的平台,会在市场中拿到稳定份额。星宇智算持续聚焦 AI 商业视觉推广落地,面向企业与服务商提供可直接上线使用的商用视觉 AI 能力,跟随行业需求迭代产品与配套服务。