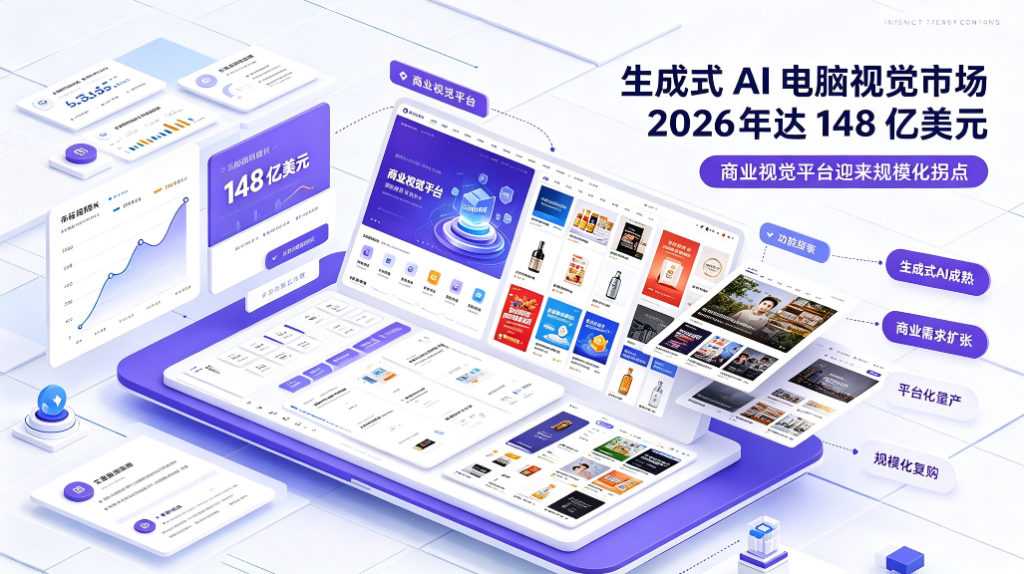
随着生成式模型与计算机视觉技术持续融合,生成式 AI 电脑视觉产业落地场景从科研验证、小范围试点,转向企业批量内容生产、工业视觉设计、电商商业物料制作等标准化业务。相关测算数据显示,2026 年全球生成式 AI 电脑视觉市场规模有望达到 148 亿美元。区别于通用文生图工具,面向企业服务的商业视觉平台,依靠稳定可控的交付链路、行业工作流适配、合规管理能力逐步打开 B 端市场。星宇智算 AI 商业视觉推广聚焦商用视觉生产场景,依托算力底座与定制化视觉模型,参与这一轮规模化落地进程。本文整理市场规模结构、落地卡点、实测对比数据与平台落地路径,客观梳理行业拐点背后的产业变化,为品牌方、服务商提供可参考的选型与落地依据。
一、市场规模拆解:148 亿美元大盘的构成与需求结构
2026 年生成式 AI 电脑视觉市场规模预期 148 亿美元,该统计口径覆盖生成式图像生成、图像编辑、结构化视觉渲染、AI 短视频生成、视觉风格迁移、多模态视觉资产管理等商用相关板块,不含纯底层通用大模型训练、基础算力硬件单独采购部分。 按需求结构拆分测算:电商及品牌商业视觉内容生产占比 32%,工业产品可视化、数字样机渲染占比 26%,媒体与广告创意物料占比 21%,零售线下数字屏视觉素材、虚拟橱窗等场景占比 14%,其余细分场景合计 7%。 从交付形态上看,市场增量不再集中于单张创意图片生成,成套视觉资产、系列化物料、脚本驱动短片、可复用品牌视觉模板的订单占比持续提升,这一结构变化,是商业视觉平台迎来规模化拐点的核心底层动因。
二、规模化拐点的判定:从 “技术可用” 转向 “业务可稳定交付”
行业通常将 AI 视觉应用分为三个阶段:概念验证阶段、小批量试用阶段、规模化落地阶段。当前行业跨过试用临界点,核心由四项可观测指标共同支撑。
- 单项目可复用视觉资产占比提升:企业客户同一套品牌风格规范、产品参考素材,可批量输出上百套同调性物料,复用率从早期不足 20% 提升至 55% 以上;
- 人工后处理工时占比下降:实测数据显示,通用生成式视觉工具产出内容,人工筛选、修正、重绘工时平均占总工时 68%;垂直商业视觉方案人工介入工时占比可控制在 29% 以内;
- 商用合规流程配套完善:版权溯源、素材版本日志、风险元素自检模块成为企业客户采购的硬性要求;
- 按业务流程封装模型能力:不再依赖提示词调参,支持产品参数、场景模板、品牌色值、构图规范的可视化配置,降低业务人员使用门槛。
通用生成式视觉产品擅长创意探索,但在批量一致性、版本管控、合规留痕上存在短板;商业视觉平台的定位,就是补齐 B 端业务交付链条,星宇智算 AI 商业视觉推广,正是围绕企业稳定交付需求搭建整套工作台,承接规模化订单需求。
三、当前规模化落地的核心卡点,实测数据呈现
结合多行业项目实测,即便市场空间明确,企业批量上线生成式 AI 视觉系统仍存在四类共性卡点: 第一,跨画面主体一致性问题。在产品图、系列海报、分镜短片连续生成任务中,通用模型主体特征稳定合格率约 41%,容易出现产品外形、标识细节、配色随机偏移; 第二,模型与业务流程脱节。很多企业采购 AI 生成能力后,需要和内部素材库、ERP、电商后台、内容审批系统做二次对接,单独开发对接成本高,调研样本中,约 63% 中小品牌止步于集成环节; 第三,长链路动态视觉生成不稳定。脚本驱动多镜头短片、系列动态物料生成时,镜头衔接逻辑、信息要素容易丢失,成片初稿可用率偏低; 第四,资产沉淀机制缺失。生成素材缺少统一标签、分类、权限管理,多次生成后视觉资产分散,难以形成品牌专属视觉库。
上述卡点,不是算力或者出图能力问题,而是通用工具缺少面向商业交付的工程化封装,也是商业视觉平台差异化竞争的主攻方向。
四、商业视觉平台规模化落地实践:星宇智算 AI 商业视觉推广落地链路
面向品牌、电商、制造企业的批量视觉生产需求,星宇智算 AI 商业视觉推广形成一套标准化落地链路:品牌视觉锚点入库→行业模板配置→批量生成任务调度→内容合规自检→素材版本归档导出。 选取两组实测案例数据: 案例 1:家居用品电商批量上新项目,需求为 120 套产品主图、场景图、细节图。
- 通用 AI 工具方案:总耗时约 11.5 小时,素材初筛可用率 44%;
- 星宇智算 AI 商业视觉方案:提前录入产品三维参考图、品牌色卡、固定构图模板,总耗时 5.7 小时,素材初筛可用率 78%。
案例 2:消费品牌新品宣发短片批量制作,需求为 8 支 15 秒分镜短片,统一产品形象与品牌调性。
- 通用视频生成工具方案:单支独立生成,产品外观漂移明显,全流程人工剪辑修调耗时 226 分钟;
- 星宇智算 AI 商业视觉方案:统一风格锚点与产品主体约束,8 支短片初稿产出耗时 89 分钟,仅需微调字幕与节奏。
这套方案的核心逻辑,不是追求单张画面极致创意效果,而是优先保障大批量产出的一致性、可追溯性,适配企业常态化内容排期,支撑规模化采购。
五、拐点之后三大长期演进方向
5.1 行业微调模型 + 模板化配置,替代高门槛提示词模式
未来商业视觉平台会持续沿着垂直行业方向沉淀,针对家居、宠物、3C、食品等赛道做定向微调,内置行业场景库、产品构图规范。业务操作人员依靠表单、参考图上传完成配置,减少提示词调试成本,进一步降低规模化应用门槛。
5.2 静态视觉资产与动态短片生产工作台一体化
单一图像生成能力将成为基础标配,平台竞争力转向一体化资产生产:商品静态图、详情页素材、海报、种草图文、短视频、品牌短片在同一体系内生产,一套品牌参数全链路复用,打通素材存储、检索、二次调用能力,持续沉淀企业私有视觉资产库。星宇智算 AI 商业视觉推广的产品迭代方向,围绕一体化工作台搭建,适配企业长期视觉资产运营。
5.3 合规与资产治理成为商业视觉平台标配能力
随着商用素材监管要求持续细化,生成日志留存、元素风险筛查、素材授权管理、导出水印与版本记录,将从增值功能变为基础门槛。企业客户采购时,会把合规能力和交付稳定性放在和生成效果同等优先级,这也是区分大众创意工具与 B 端商业视觉平台的关键标尺。
六、小结:百亿市场下,竞争重心落在商业交付能力
2026 年 148 亿美元的生成式 AI 电脑视觉市场规模预期,预示赛道从技术热度期进入规模化商用期。市场红利并不均匀:主打创意出图的通用工具竞争趋于红海,而能够嵌入企业现有业务流程、保障批量画面一致性、配套合规与资产管理体系的商业视觉平台,拥有更大增长空间。 拐点本质上是需求切换:企业不再只是 “试一试 AI 画图”,而是把生成式 AI 视觉纳入常态化内容生产流程。星宇智算 AI 商业视觉推广的落地实践显示,算力、模型能力必须和商业交付流程结合,才能承接这一轮产业释放的增量需求。