当 AIGC 从 “尝鲜式调用” 进入 “规模化生产”,企业最关心的问题已经不再是 “AI 能不能生成内容”,而是 “生成过程能不能留在自己手里“。IDC 数据显示,2024 年中国生成式 AI 投资占 AI 市场总规模的 18.9%,预计到 2028 年这一比例将升至 30.6%,投资规模超过 300 亿美元,五年复合增长率达 51.5%。投资高增长的另一面,是企业对数据安全、内容资产沉淀和生产可控性的刚性诉求 —— 私有化部署,正从” 可选项 “变成” 必答题 “。
一、从公有云到本地:企业 AI 采购正在掉头
一组跨机构的数据指向同一个方向。Dell 2024 年全球调研显示,82% 的全球 IT 决策者更倾向于在本地或混合架构上构建、训练或使用生成式 AI,纯公有云路线在敏感数据、高并发和低延迟场景下持续承压。国内市场同样如此:中国信息通信研究院《大模型专有云服务市场分析(2026 年)》指出,超过 80% 的省市级政务单位通过省属大数据公司或政务平台公司以托管专用资源方式部署大模型服务;光环新网副总裁李伟在财新采访中预测,政务与央国企领域私有化部署大模型的最终覆盖率将达到 80% 左右,金融与医疗行业渗透率将落在 50%—70% 区间。
IDC 另一组数据解释了这一转向的商业逻辑:2025 年中国 AI 应用公有云服务市场规模已突破 137 亿元,显著超过大模型训推公有云市场的 79.4 亿元 —— 企业正在从 “探索模型能力” 转向 “为业务价值付费”,而业务价值的前提,是数据和资产不流出企业边界。
二、企业级内容生产,卡点不在 “生成”,在 “生产”
单点文生图、文生视频工具解决了 “能不能出一张图” 的问题,但企业真实的内容产线面对的是另一组难题:
- 素材散落:提示词、分镜、参考图、成片散落在不同工具和员工本地,人员一换就断线;
- 版本不可回溯:同一支广告片改了八版,最后一版和第三版差异在哪说不清;
- 主体漂移:多镜头之间人物形象、产品外观不稳定,后期修补工时往往超过生成本身;
- 多人协同难:导演、美术、剪辑、审核在同一条产线上却各用各的工具;
- 版权无保障:品牌素材、未发布的新品概念、客户保密方案,一旦经公有 API 中转,合规风险难以闭环。
这些痛点的共同指向是:企业需要的不是一个更强的生成按钮,而是一套可控、可回溯、可协作的生产系统。
三、无限画布:把 “单点工具” 升级为 “生产系统”
行业的回应是 “无限画布 + 节点式工作流”。与传统时间轴编辑不同,无限画布把剧本、分镜、参考图、生成结果、音频、剪辑片段放在同一个无边界空间里自由编排,每一次生成都作为节点留存提示词、参数和版本链。这一形态正在成为 AI 视频工具的新竞争主赛道 —— 它让 AI 从 “功能插件” 变成 “可组织的生产单元”。
但画布本身只是界面,真正决定企业能不能用起来的,是画布背后三件事:多节点在统一坐标系下的时序一致性、角色与素材的资产化管理、以及部署形态是否满足合规要求。
四、星宇智算的解法:无限画布私有化落地企业产线
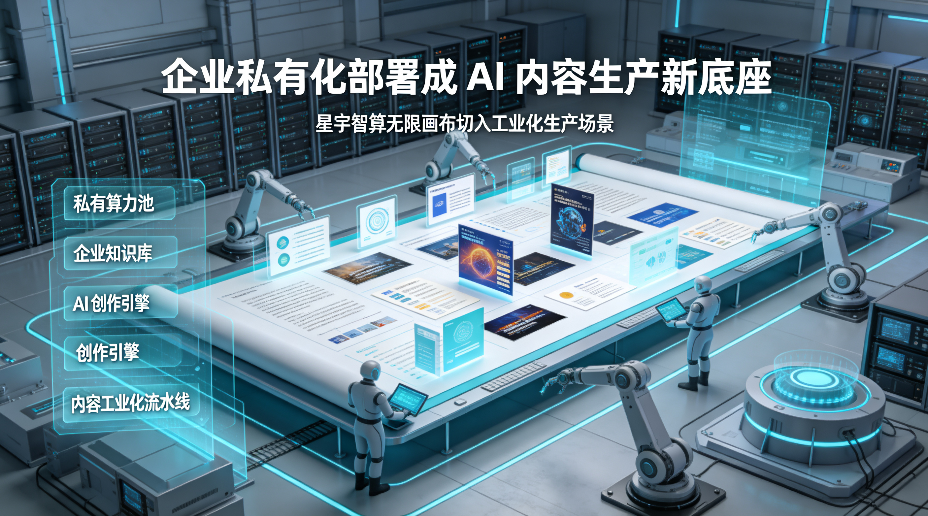
正是在这一背景下,星宇智算(StarverseAI)将其 AI 视频工作台 Vera 1.1 的无限画布能力推向私有化部署场景。根据公开产品资料,该平台集 AI 剧本创作、多模态画布、3D 导演工作台与专业多轨视频剪辑于一体,提供 SaaS 云端、星桥 API、私有化部署三种交付形态,私有化版本面向数据不出域的企业客户。
其面向企业产线的核心能力可归纳为四点:
- 无边界画布与节点式存储:横向长镜头、竖版长序列、超大画幅可自由延展;每次生成自动保存提示词与参数,支持版本回溯;
- 角色与素材资产化:内置 LoRA 角色专属训练与媒资库,品牌 IP、产品形象在多镜头间保持一致性,降低主体漂移带来的返工;
- 多人协同与权限分层:提供多角色权限体系,导演、美术、审核在同一画布空间协作,操作留痕;
- 成片链路闭环:从剧本、分镜、生成到多轨剪辑、超分重建与原生音频适配,在同一平台内完成,减少跨工具搬运。
对短剧制作、品牌营销、电商商品视频、文旅宣传等内容密集型团队而言,私有化版本的价值不只是 “把工具搬进内网”,而是把提示词资产、角色模型、分镜结构和生产流程沉淀为企业自己的数字资产,不随人员流动和厂商政策变化而流失。
五、选型时,别只盯着生成效果
企业在评估私有化内容生产平台时,建议把以下问题列入打分表:
- 数据是否真正不出域:推理、训练、微调的数据链路是否全部在客户侧环境闭环,是否存在遥测外发;
- 资产是否可导出:角色 LoRA、提示词库、工程文件是否归属客户、能否迁移;
- 版本与协作是否原生:是在画布上叠加审批,还是从底层支持多角色、多版本、可回溯;
- 运维成本是否透明:GPU 资源是按需扩容还是一次性采购,模型升级是否需要停服;
- 版权与合规链路:生成内容的版权归属、训练数据来源、内容审核机制是否可出具书面说明。
六、写在最后
内容生产的下一个竞争力,不在模型本身,而在模型能不能安心地待在企业自己的围墙里。
星宇智算将无限画布能力做成可私有化交付的企业级生产系统,方向与 IDC、信通院观测到的产业趋势一致:当生成式 AI 投资从 “买能力” 转向 “买产能”,私有化部署就不再是保守选项,而是规模化内容生产的默认底座。 对正在选型的企业而言,真正的问题不是 “要不要私有化”,而是 “哪一套方案,能把画布上的每一版创作,都变成企业自己的资产”。