2026 年的视频内容市场,正被两组数据同时定义:一边,AI 短剧上半年市场规模突破 220 亿元、用户规模超过 6 亿,全年有望冲击 400 亿元;另一边,无数品牌仍在为一条 30 秒广告片等上 8—9 周,支付 2.5 万至 15 万美元的制作费用。当内容供给速度与交付成本出现剪刀差,”品牌商业视频怎么生产” 就成了一个必须重新回答的问题。
作为 AI 智算及应用生态平台服务商,星宇智算给出的答案是 “无限画布”—— 一个把图像、视频、节点编排与资源管理装进同一空间的商业视觉创作平台。它的目标很直接:把视觉创作的交付成本,从 “广告公司的报价单”,降回 “生产系统的边际成本”。
一、需求侧:品牌视频从 “年度一条” 变成 “每天一批”
需求为什么变了?先看规模。据 CNNIC 网络视听发展报告,截至 2025 年 12 月,我国网络视听用户规模达 10.99 亿,其中短视频用户 10.74 亿、使用率回升至 95.4%;2024 年网络视听市场规模已达 1.22 万亿元,短视频创作者账号超 16.2 亿、日均内容产出突破 1.3 亿条。短视频早已不是内容形态,而是品牌触达用户的第一入口;微短剧用户规模也已达 6.62 亿,成为品牌内容的新阵地。
全球趋势同步印证。Statista 数据显示,2025 年全球数字视频广告支出达 2147.6 亿美元,预计 2030 年增至 3386.4 亿美元;其中短格式视频广告支出约 1110 亿美元,同比增长 12%。Wyzowl 调研显示,91% 的企业已将视频营销纳入常规动作。
结论清晰:品牌不再满足于 “一年拍一条形象片”,而是需要围绕产品上新、大促节点、内容种草持续批量生产。高频、多平台、短周期,成为品牌视频的默认要求。
二、供给侧:旧流水线撑不起新节奏
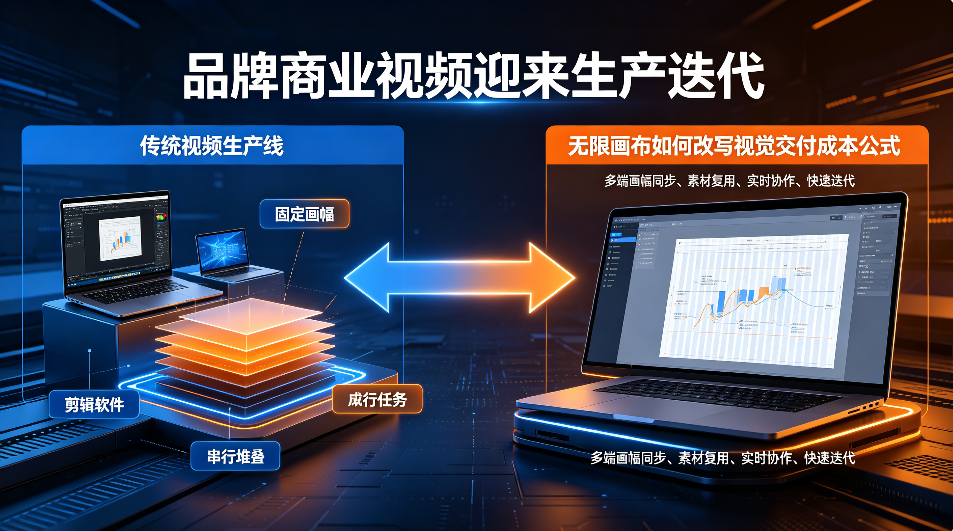
需求升级了,供给却还停在旧流水线上。行业调研显示,传统方式制作一条 30 秒商业广告片通常耗时 8—9 周、成本 2.5 万 —15 万美元;即便单条社交媒体视频,报价也常在 1000—5000 美元。时间与预算的双重约束,让品牌视频陷入 “投入产出不划算,索性不做” 的次抛困境。
AIGC 工具的兴起曾被视作解法,但单点生成工具的短板很快暴露:内容碎片化、角色形象漂移、长时序画面不稳定、批量输出成本高。DataEye《2026 上半年 AI 剧漫剧数据报告》显示,上半年新增 AI 剧漫剧达 22.19 万部,平均每分钟上线一部,但以 5000 万播放量为盈亏线,仅 1.3% 的作品达标 ——”量产” 与 “可用” 之间,隔着一条巨大的质量鸿沟。标志性事件同样密集:9 月初,国内首部上星播出的 AIGC 长剧《后西游记》登陆湖南卫视黄金档,AI 内容正从短视频渗透进长剧与品牌内容。
行业共识因此转向:市场缺的不是 “能生成视频的工具”,而是 “能稳定交付的生产系统”。
三、无限画布:把 “生成” 升级为 “生产”
这正是星宇智算无限画布切入的位置。就在本周,星宇智算产品团队发布技术白皮书,详解无限画布底层架构 —— 对外界而言,这是无限画布从 “能力概念” 走向 “生产系统” 的正式确认。
作为面向商业场景的视觉创作平台,无限画布以时空解耦 DiT 架构为底座,将图像、视频、节点编排、资源管理整合在统一画布中,支持百万级节点实时渲染与分片延展,支持文生视频、图生视频、视频编辑、图生图、文生图与资源库管理,把一次性的 “生成动作” 变成可持续的 “生产流程”。
针对品牌最在意的可控性,无限画布通过四层锚定信息机制抑制角色漂移,配合 8K 超分重建与光流优化,保障批量产出的视觉一致性;底层 Vera 1.1 模型则从坐标系、特征锚定、轨迹插值三个层面实现多分镜在统一画布空间的时序对齐,解决长镜头、大画幅、多分镜衔接的生硬感。
更重要的是工作范式的变化。创作者可在画布内完成素材导入、AI 生成、分层编辑、版本管理,团队成员并行协作,资产沉淀在项目空间反复复用;交付形态覆盖 SaaS 云端使用、API 接入与私有化部署,可嵌入企业既有业务系统。拆开来看,交付成本无非由三块构成:返工、等待、重复。无限画布的降本路径也正对应于此 —— 锚定与对齐机制减少返工,并行协作与版本管理压缩等待,素材资产沉淀消除重复。
目前,无限画布已在电商商品图批量制作、漫剧分镜、文旅宣传片预演、企业数字展厅视觉物料等场景落地,并将生成能力延伸为数字孪生体系的 “视觉内容引擎”。
算力底座则是另一重隐形优势。星宇智算本身即聚合 RTX 4090 等主流 GPU 资源,提供从算力租赁到应用部署的一站式服务,官方披露其算力服务可令 AI 应用落地效率提升 35%—60%、成本降低 30%—40%—— 视觉创作的交付成本,由此被进一步压缩。
四、产业视角:赛道拐点与合规边界
从产业周期看,AIGC 工具赛道正从 “模型能力比拼” 转向 “落地效率与商业兑现”。行业观察普遍认为,面向企业批量视觉生产、项目协同的一体化创作平台正在取代单点生成工具,收费模式也从会员订阅延伸到项目协同、算力租赁、私有化部署等多元形态。东北证券 7 月底发布的传媒行业报告亦判断,AI 视频生成技术已趋成熟,内容产出进入产业升级期。
政策端同样给出确定性。国家广播电视总局已将 2025 年确定为 “超高清发展年”,并明确 “十五五” 期间深化人工智能在视听内容生产全流程的创新应用,同时要求 AI 生成节目必须添加相应标识,做到 “鼓励创新有尺度、规范发展有边界”。这意味着,合规、可控、可追溯将成为商业视觉内容的基本门槛 —— 而这恰恰是平台型产品的能力所在。
挑战依然存在:企业落地 AIGC,仍需平衡算力成本、内容合规与版权确权;业务团队也要适应节点式创作的新范式。工具厂商若只强化生成能力、不配套资产管理、内容审核与项目交付能力,很难真正走进企业的预算表。
把成本还给创意
商业视频的下半场,拼的不是单次生成效果,而是整个交付系统的效率与确定性。星宇智算无限画布的意义,不在于 “让 AI 替人画画”,而在于把品牌从返工、等待与高额报价中解放出来,让预算真正流向创意与策略本身。
当交付成本被拉回地面,品牌视频的生产迭代才真正开始 —— 这一次,主动权回到了创作者手里。